[용인=주간시민광장] 조종건 기자
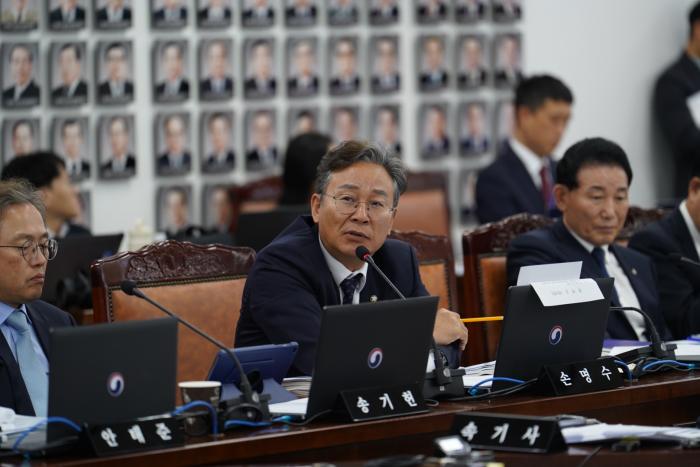 |
▲ 손명수 국회의원, 해외여행자보험 소비자 보호 강화 촉구. (의원실 제공) |
핵심 요약
• 손명수 의원, 주요 손해보험사 5곳의 해외여행자보험 실태 분석
• 2023~2025년 보험금 청구 8.2% 증가, 부지급 92% 증가
• 2025년 항공기 지연·결항 부지급률 8.36%, 수하물 지연·분실 16.31%
• 보험사별 보장조건과 부지급 현황의 투명한 정보 공개 촉구
해외여행이 일상화되면서 여행자보험 가입은 간편해졌지만, 정작 사고가 발생했을 때 보험금을 받기는 점점 어려워지고 있다는 지적이 제기됐다.
국회 정무위원회 소속 손명수 국회의원(더불어민주당·경기 용인시을)이 금융감독원에서 제출받은 국내 5개 주요 손해보험사의 해외여행자보험 자료를 분석한 결과, 2023년부터 2025년까지 보험금 청구건수는 12만4,427건에서 13만4,636건으로 8.2% 증가했다.
반면 보험금 부지급건수는 같은 기간 2,247건에서 4,306건으로 약 92% 증가했다. 전체 청구 대비 부지급 비율도 1.81%에서 3.20%로 상승했다.
특히 항공기 지연·결항 관련 보험금은 2025년 청구된 2만1,892건 가운데 1,830건이 지급되지 않았다. 부지급률은 8.36%였다. 위탁수하물 지연·분실의 경우 2,299건 가운데 375건이 지급되지 않아 부지급률이 16.31%에 달했다.
보험사별 차이도 두드러졌다. 2026년 1월부터 7월까지 항공기 지연·결항 보험금 부지급률은 DB손해보험 15.14%, 삼성화재 5.63%, 현대해상 4.43%, KB손해보험 2.53%, 메리츠화재 1.30%였다.
가장 높은 보험사와 낮은 보험사 사이에 약 11.6배의 차이가 나타난 것이다.
여행자보험은 상품에 따라 보장조건과 면책사유가 다르다. 항공기가 지연됐더라도 약관에서 정한 시간 기준이나 실제 지출한 비용의 증빙 요건을 충족하지 못하면 보험금을 받지 못할 수 있다.
손 의원은 소비자가 가입 당시 이러한 조건을 충분히 인식할 수 있도록 안내체계를 개선해야 한다고 강조했다.
특히 보험사별 보장범위와 지급·부지급 현황을 손쉽게 비교할 수 있는 정보 공개를 확대하고, 금융당국이 보험사 간 부지급률 격차의 원인을 점검할 필요가 있다고 밝혔다.
이번 문제 제기는 여행자보험 시장의 성장이 소비자의 실질적인 권리 보호로 이어져야 한다는 점을 환기하고 있다.
편집인의 시선 | 가입의 편리함을 넘어 보상의 신뢰로
손명수 의원의 문제 제기는 보험회사를 일방적으로 비판하는 데 그치지 않는다. 보험의 본래 가치를 회복하자는 제안에 가깝다.
보험은 위험이 발생했을 때 시민의 불안을 줄이기 위해 존재한다. 가입이 쉬워진 만큼 보장조건도 쉽게 이해할 수 있어야 하고, 보험금 지급 여부 역시 예측 가능해야 한다.
보험사별 보장조건과 지급 현황이 투명하게 공개된다면 소비자는 더 합리적으로 선택하고, 보험사는 서비스와 신뢰를 통해 경쟁하게 될 것이다.
손명수 의원의 이번 의정활동이 ‘쉽게 가입하는 보험’에서 ‘믿고 이용하는 보험’으로 나아가는 계기가 되기를 기대한다.